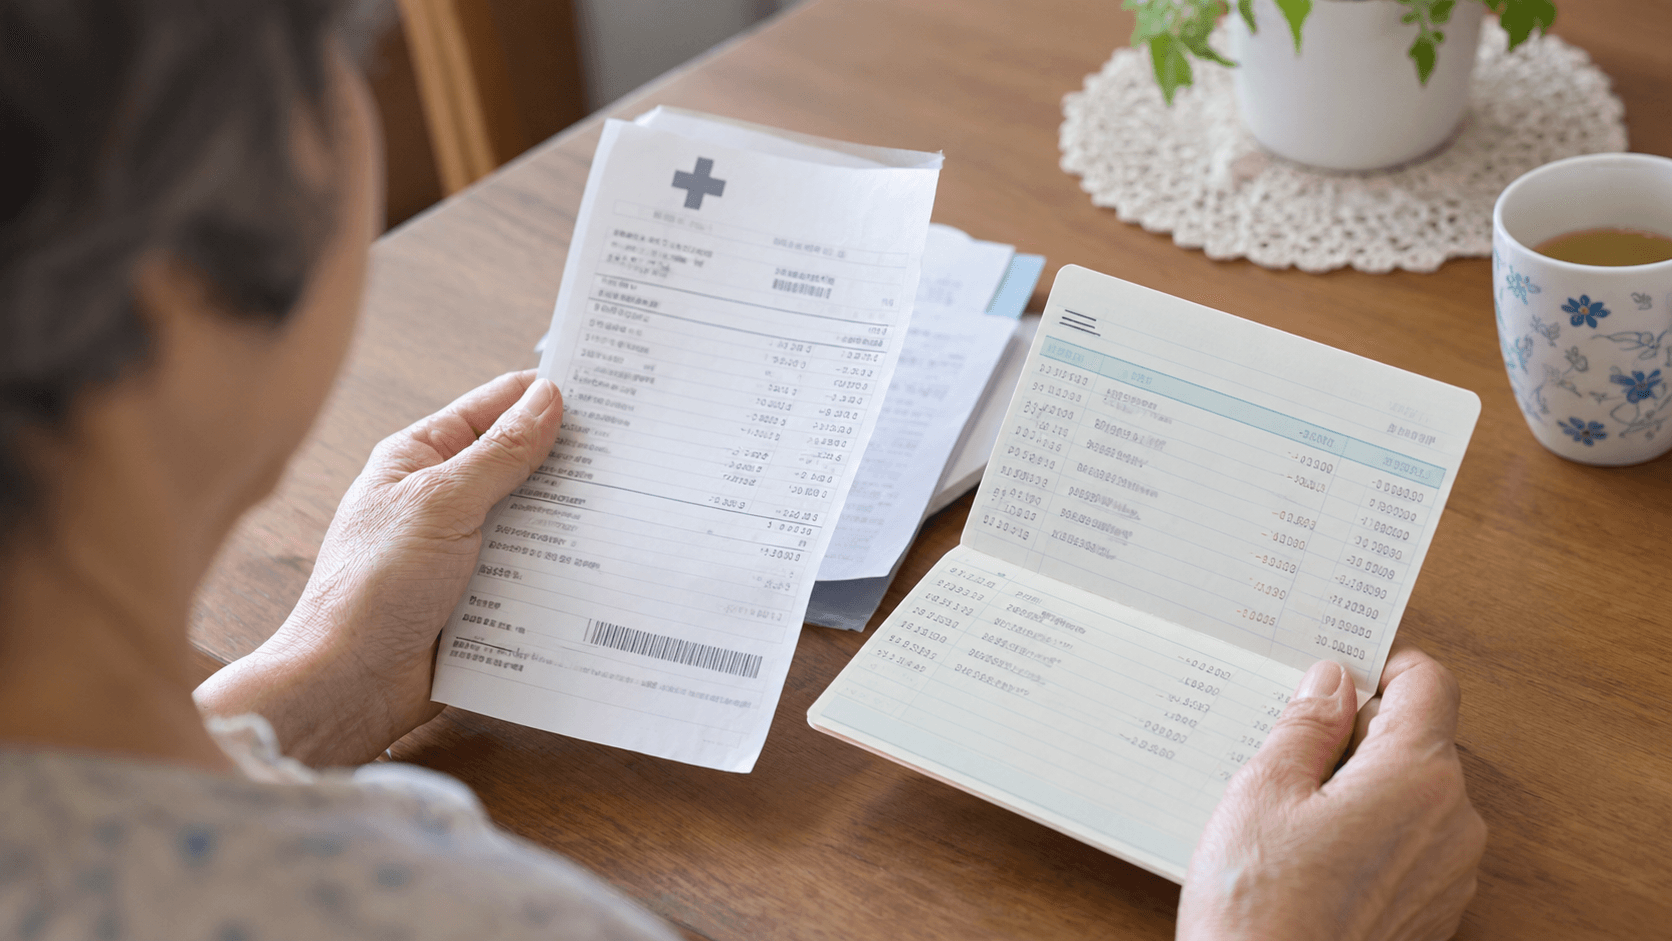
의료비를 많이 쓰면 세금을 깎아줍니다. 이것이 의료비 세액공제예요.
본인부담상한제와는 다릅니다. 연말정산할 때 따로 신청하는 세금 혜택입니다.
얼마나 돌려받을 수 있는지, 어떤 의료비가 인정되는지 정리했습니다.

의료비 세액공제가 뭔가
“ 내 의료비가 기준을 넘으면 → 초과분에 대해 세금을 15% 할인해준다 “
2026년 기준
| 항목 | 금액 |
|---|---|
| 총급여 | 예: 5,000만 원 |
| 세액공제 기준 | 총급여의 3% |
| 기준액 | 150만 원(5,000만 × 3%) |
| 의료비 사용액 | 예: 200만 원 |
| 공제 대상액 | 50만 원(200만 – 150만) |
| 세액공제 | 7.5만 원(50만 × 15%) |
즉, 의료비 200만 원을 썼으면, 7.5만 원을 세금에서 깎아준다는 뜻입니다.
이 기준은 매년 1월에 개정됩니다. 항상 “총급여의 3%”인지는 확인하세요.
어느 정도 의료비가 있으면 받을까
총급여 수준에 따라 달라집니다.
예시 1️⃣ — 연봉 3,500만 원
“ 총급여 3,500만 원 세액공제 기준액 105만 원 (3,500만 × 3%) 의료비 사용액 130만 원 공제 대상액 25만 원 (130만 - 105만) 세액공제 (15%) 3.75만 원 “
“의료비 130만 원을 썼는데, 세금에서 3.75만 원을 깎아준다”는 뜻입니다.
예시 2️⃣ — 연봉 5,000만 원
“ 총급여 5,000만 원 세액공제 기준액 150만 원 (5,000만 × 3%) 의료비 사용액 300만 원 공제 대상액 150만 원 (300만 - 150만) 세액공제 (15%) 22.5만 원 “
더 높은 연봉이면, 더 많은 의료비 세액공제를 받을 수 있습니다.
예시 3️⃣ — 의료비는 많은데 연봉이 낮으면?
“ 총급여 2,000만 원 세액공제 기준액 60만 원 (2,000만 × 3%) 의료비 사용액 500만 원 (큰 수술 후) 공제 대상액 440만 원 (500만 - 60만) 세액공제 (15%) 66만 원 “
연봉이 낮아도 의료비를 많이 쓰면, 그 초과분에 대해 충분히 환급받을 수 있습니다.
공제 대상이 되는 의료비
✅ 인정되는 것
“ 병원 · 의원 · 치과 진료비 약국 처방약 · 일반의약품 (감기약 등) 입원료 (특실 추가비 제외) 수술비 검사비 예방접종비 안경 · 렌즈 구입비 (1개당 40만 원 한도) 보청기 구입비 (1개당 170만 원 한도) 의료기기 구입비 (휠체어, 목발, 침대 등) 난임 치료비 스포츠 의학 치료비 (깁스, 테이핑 등) 한의원 진료비 (침, 뜸, 한약 등) “
❌ 인정 안 되는 것
“ 미용 목적의 시술 (쌍꺼풀, 지방흡입 등) 특실 · 상급병실 추가비 선택진료료 (유명 의사 지정) 생식보조술 (시험관, 인공수정 제외) 비급여 시술과 약제 가정용 의료기기 (혈당계, 혈압계) 의약외품 (밴드, 파스, 비타민 등) 실손보험 청구 후 받은 환급금 교통사고나 산업재해 진료 (별도 보상) “
의료비 영수증과 진료비 청수증을 꼭 챙겨야 합니다. 가져간 것 입증되지 않으면 인정 안 됩니다.
신청하는 방법
1️⃣ 회사원 (근로소득)
연말정산할 때 자동으로 신청됩니다.
- 회사에서 제공하는 연말정산 간소화 서비스에서 의료비 내역 확인
- 틀린 부분 수정 후 제출
- 1월 급여에서 세액공제분 반영
꿀팁: 배우자나 부양가족의 의료비도 본인 소득에서 공제받을 수 있습니다. 모두 합쳐서 신청하세요.
2️⃣ 자영업자 · 프리랜서 (사업소득)
종합소득세 신고 시 별도 신청
- 5월 1일~31일 종합소득세 신고
- 진료비 영수증 첨부
- 국세청에 제출
3️⃣ 퇴직자
퇴직 후 그 해 의료비는 종합소득세 신고할 때
퇴직금을 받으면 연말정산 대상이 아니므로, 따로 신고해야 합니다.
영수증 준비물
반드시 챙겨야 하는 것:
“`
- 진료비 영수증 (병원/약국 발급)
- 의료비 납입증명 (신용카드나 통장 거래 내역)
- 환자명과 주민등록번호가 명시된 서류
“`
디지털 영수증은?
건강보험공단의 “국민건강보험 모바일 앱”에서도 의료비 내역을 확인할 수 있습니다. 연말정산 간소화 서비스에 자동으로 들어옵니다.
다만, 의약품(약국 구입분)은 보험 적용분만 자동으로 들어가고, 일반의약품은 직접 영수증을 챙겨야 합니다.
본인부담상한제와 의료비 세액공제, 뭐가 달라?
자주 헷갈립니다.
| 제도 | 조건 | 언제 받나 | 형태 |
|---|---|---|---|
| 본인부담상한제 | 의료비가 323만~403만 원 초과 | 의료 사용 다음해 (별도 신청) | 환급금 |
| 의료비 세액공제 | 의료비가 총급여의 3% 초과 | 연말정산 때 (1월) | 세금 공제 |
두 가지 다 받을 수 있습니다! 같은 의료비로 두 번 혜택을 받는 것입니다.
예시: “` 의료비 500만 원을 썼고, 연봉 5,000만 원인 경우
본인부담상한제 (323만 초과) → 약 177만 원 환급
의료비 세액공제 (150만 초과) → 약 52.5만 원 세금 공제 (초과분 350만 × 15%)
총 혜택: 약 230만 원 정도 “`
실손보험과의 관계
실손보험으로 환급받은 금액은 의료비 세액공제에서 제외됩니다.
“ 실제 의료비 500만 원 실손보험 환급 200만 원 순 의료비 300만 원 (이것만 세액공제 대상) “
정리
“ 기준액 총급여의 3% 공제율 15% 신청 방법 연말정산 또는 종합소득세 신고 영수증 반드시 챙길 것 실손보험 차감됨 “
의료비를 많이 썼다면, 연말정산 때 반드시 신청하세요. 본인부담상한제와 함께 이중으로 혜택을 받을 수 있습니다.
더 자세한 환급 절차는 본인부담상한제 환급금을 참고하세요.