큰 병을 진단받으면 “산정특례 신청하세요”라는 말을 듣곤 합니다.
산정특례가 뭐길래 자꾸 말할까요?
간단합니다. 산정특례가 적용되면 의료비가 확 줄어듭니다. 보험료로 환산되는 부분이 달라져서입니다.
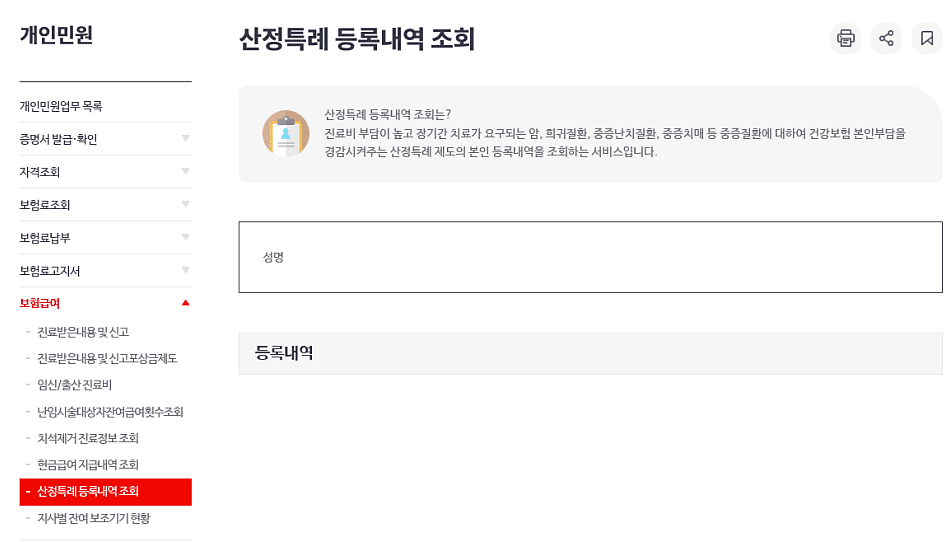
산정특례란
“ 일반 진료 본인부담 30~40% 산정특례 진료 본인부담 5~10% “
같은 병원, 같은 수술인데 본인이 내야 할 돈이 3~8배 줄어듭니다.
왜 그럴까요? 정부가 중증질환자에게 보험 혜택을 더 주기 위해서입니다.
산정특례 대상 질환들
암 (악성신생물)
모든 암이 대상입니다.
“ ✅ 위암, 대장암, 폐암 ✅ 유방암, 자궁암, 난소암 ✅ 간암, 췌장암, 담도암 ✅ 혈액암(백혈병, 림프종, 다발성골수종) ✅ 기타 모든 악성신생물 “
암 진단받으면 진단 당일부터 급여 청구일 이후 5년까지 산정특례가 유지됩니다.
심장 질환
“ ✅ 급성심근경색 ✅ 불안정형 협심증 ✅ 심부전 “
심근경색으로 응급실에 가면, 그 즉시 산정특례가 적용됩니다. 스텐트 삽입 수술의 비용이 엄청나기 때문입니다.
뇌혈관 질환
“ ✅ 급성 뇌졸중 (뇌경색, 뇌출혈) ✅ 뇌동맥류 ✅ 뇌동정맥 기형 “
뇌졸중도 응급 질환이라 진단되는 순간부터 산정특례가 자동 적용됩니다.
제1형 당뇨병
“ ✅ 인슐린이 필수인 당뇨병 “
제1형은 췌장이 인슐린을 전혀 못 만드는 병입니다. 진단받으면 평생 산정특례 대상입니다.
중증만성질환
“ ✅ 만성신부전증 (투석 또는 이식) ✅ 중증 치매 (의료비 지원) ✅ 중증 정신질환 (조현병 등, 장기 입원) ✅ 뇌성마비 및 기타 뇌손상 ✅ 심한 화상 (체표면적 20% 이상) “
희귀난치병
“ ✅ 근이영양증 ✅ 척수성근위축증 ✅ 혈우병 ✅ 기타 정부 지정 희귀난치병 300여 질환 “
산정특례가 적용되는 기간
질환마다 다릅니다.
| 질환 | 기간 |
|---|---|
| 암 | 급여 청구일부터 5년 |
| 심근경색, 뇌졸중 | 급여 청구일부터 1년 또는 3년 |
| 제1형 당뇨 | 평생 |
| 만성신부전(투석) | 평생 |
| 중증 화상 | 퇴원 후 3개월 |
암은 5년이 제일 깁니다. 그 이유는 암 치료가 오래 걸리고 재발 검사도 많기 때문입니다.
신청하는 법
자동으로 적용되는 경우도 있고, 신청해야 하는 경우도 있습니다.
자동 적용
응급실에서 진단받은 심근경색, 뇌졸중, 급성 진료는 병원이 진료 현장에서 바로 적용합니다.
신청 필요
외래 진료, 검진에서 발견된 암 같은 경우는 신청해야 합니다.
국민건강보험공단 콜센터(1355) 또는 가까운 지사 방문
필요 서류:
- 주민등록증
- 진단 받은 병원의 진단서 (또는 병원이 제출)
대부분은 병원에서 대신 신청해줍니다. “산정특례 신청 부탁한다”고 말하면 됩니다.
산정특례와 본인부담상한제, 뭐가 달라?
자주 헷갈립니다.
| 제도 | 뜻 | 효과 |
|---|---|---|
| 산정특례 | 정부가 중증질환자의 본인부담률을 낮춤 | 매 진료마다 내는 돈이 줄어듦 (30~40% → 5~10%) |
| 본인부담상한제 | 한 해 동안 낸 의료비가 한도를 넘으면 환급 | 연말에 일괄 환급받음 |
둘 다 혜택입니다. 산정특례가 먼저 적용되면, 본인부담상한제 한도도 더 천천히 올라갑니다.
예를 들어: “ 산정특례 없이 암 항암 6개월 본인부담 250만 원 산정특례 적용 암 항암 6개월 본인부담 60만 원 “
훨씬 적으니까, 본인부담상한제 한도(323만~403만)를 넘기가 더 어려워집니다.
산정특례 받는 동안 피해야 할 것
수술 후 특실 입원
산정특례 적용 중에도 특실(1인실)을 선택하면, 그 추가비는 전부 본인이 냅니다.
“ 일반실 본인부담 10% (산정특례) 특실 추가비 본인부담 100% (비급여) “
선택진료
대학병원에서 유명한 교수를 지정하면 별도의 선택진료료가 나옵니다. 이것도 자기 부담입니다.
비급여 시술
산정특례는 건강보험 적용 진료만 봅니다. 비급여(고주파, 고급 보조기구 등)는 여전히 비싉니다.
세금 혜택
산정특례 대상 질환으로 쓴 의료비는 별도의 의료비 세액공제를 받을 수도 있습니다.
연말정산할 때, 의료비 영수증을 꼭 챙겨두세요.
정리
“ 암 진단 후 5년간 본인부담 5~10% 심근경색·뇌졸중 1~3년간 본인부담 5~10% 제1형 당뇨 평생 본인부담 5~10% 투석 평생 본인부담 5~10% 신청 병원 또는 건보공단(1355) 기간 질환별로 1년 ~ 평생 “
중증질환 진단받으면 가장 먼저 할 일이 산정특례 신청입니다. 의료비가 크게 줄어듭니다.
더 자세한 환급 절차는 본인부담상한제 환급금 조회를 참고하세요.